
体育游戏app平台植物大夫以经销模式为主-开yun体育官方网站登陆体育(kaiyun)(中国)❥官方网站IOS/安卓通用版/手机版APP
着手:漾财经体育游戏app平台
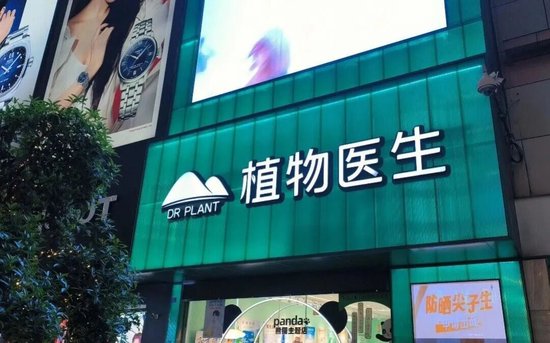
尊府图。
植物大夫IPO审核中止,冲刺“化妆品单品牌店第一股”遇挫
王琳
凭据深交所信息,继本年6月27日北京植物大夫化妆品股份有限公司(以下简称为“植物大夫”)深交所主板IPO苦求获受理之后,9月30日,因其苦求文献中纪录的财务尊府已过灵验期,审核状态变更为“中止”。这一情景并非个案,企业在规按时限内完成财务尊府更新后可苦求复原审核。

信息着手
:深交所
凭据植物大夫线路的招股讲明书(禀报稿),公司拟在深交所主板上市,保荐东说念主(主承销商)为中信证券。本次刊行股票数目不进步2666.67万股,即占刊行后总股本的比例不低于25%,展望召募资金9.98亿元,将用于营销渠说念及品牌建设名堂、总部及研发中心建设名堂、信息化系统升级建设名堂以及分娩基地时间校正名堂。
凭据招股书(禀报稿)线路,按2024年度全渠说念零卖额打算,植物大夫排行中国单品牌化妆品店第又名。若是这次上市奏凯,领有超4000家线下连锁门店的植物大夫,将成为“化妆品单品牌店第一股”。
收入和盈利才调稳步提高
公开尊府判辨,北京植物大夫生物科技有限公司成立于1994年,在中国化妆品行业已赞助30余载。2004年运行从事护肤品专营,时隔三年开出首家护肤品专卖店;2015年,植物大夫品牌定位“峻岭植物,白嫩好意思肌”,艰苦于于峻岭植物护肤居品的研发、分娩和销售,聚焦“植物大夫”品牌,已陆续推出多个居品系列。
凭据植物大夫发布的招股书(禀报稿),来自Euromonitor数据判辨,2024年植物大夫居品零卖额在中国化妆品商场国居品牌中排行第8,在中国护肤品商场国居品牌中排行第7。
握续扩大的相关限制也响应到公司财务数据中收入和利润水平的逐年相识提高。2022-2024年,植物医陌生别达成买卖收入21.2亿元、21.5亿元和 21.6亿元,净利润 1.7亿元、2.3亿元和 2.4亿元。

数据着手
:植物大夫招股书(禀报稿)
陈说期内,植物大夫的买卖收入主要由主买卖务(水乳膏霜、精华及精华油、面膜、彩妆和身段照拂等)收入组成,各期占比差别为99.95%、99.95%及99.97%,其他业务收入主要包括房屋租出收入、废品销售收入等,金额和占比均较小。

数据着手
:植物大夫招股书(禀报稿)
主买卖务收入的组成也较为相识,其中,水乳膏霜算作最主要的居品类型,各期收入占比保握在55%傍边,精华及精华油、面膜的收入占比差别在22%傍边和17%傍边,彩妆、身段照拂等其他居品算作收入的成心补充,占比较小,保握在6%傍边。
为止2025年5月31日,国民经济行业分类为“2682化妆品制造”的国内A股上市公司共7家,各公司化妆品业务收入及毛利比较,植物大夫虽高于行业中位数水平,但由于敷尔佳、青岛金王和芭薇股份的化妆品收入占比均不大,同行业可比上市公司为珀莱雅、贝泰妮、丸好意思股份和水羊股份。在这四家同行上市公司中,植物大夫2024年的收入及毛利仅高于水羊股份,不足珀莱雅、贝泰妮及丸好意思生物三家公司。

数据着手
:植物大夫招股书(禀报稿)
从通盘中国化妆品竞争格式来看,2024年度,中国化妆品商场呈现头部聚积的特色。凭据Euromonitor数据,欧莱雅会团、宝洁集团及雅诗兰黛集团差别以14.4%、7.9%和5.1%的商场份额位居前三,展现出洋际大型日化集团在品牌矩阵、渠说念限定力与居品研发方面的权臣竞争上风。
在前十强中,中邦原土企业占据3席,差别为珀莱雅、当然堂集团和百雀羚集团,三者共计市占率为6.3%,植物大夫的市占率为0.8%。
渠说念模式制约盈利水平
2010年至2024年,中国化妆品商场的销售渠说念结构发生权臣变化,凭据Euromonitor数据,电商渠说念的销售占比已从2010年的3%快速提高至2024年的47%,成为刻下行业增长的遑急驱能源。
不外,比较其他好意思妆公司纷纷将销售渠说念重点从化妆品专营店、百货商超级线下传统渠说念调度至线上直播电商,植物大夫仍然在膨胀线下单品牌店,为止2024年末,植物大夫线下连锁门店共4328家(其中授权专卖店3830家、直营门店498家),门店数目远超同行。

数据着手
:植物大夫招股书(禀报稿)
渠说念重点各异径直体面前收入结构上。2022-2024年,植物大夫的线下举座销售收入占比在70-80%之间,线上占比在20%傍边。以线下销售为主的相关模式,带来了较多的门店租出欠债利息开销,这也使得植物大夫在陈说期内的财务用度率高于珀莱雅、贝泰妮和丸好意思生物。
更要道的是,在销售模式上,植物大夫以经销模式为主,直营模式为辅,2022-2024年,植物大夫经销模式收入占比均在64%傍边,直营模式收入占比均在36%傍边。
直营模式下,公司径直面向末端忽地者,而经销模式下,经销商向公司采购后通过授权专卖店或电商平台再向忽地者销售,公司为其留有一定的利润空间,因此比较于直营模式,经销模式下居品售价较低,毛利率也较低。

数据着手
:植物大夫招股书(禀报稿)
具体来看,植物大夫经销模式收入占比60%以上,但毛利率仅50%傍边,直营模式收入占比不足40%,毛利率达到70%以上。反不雅同行,均以直营模式为主,比如珀莱雅2024年线上直营模式收入占主买卖务收入比例已进步75%,贝泰妮直营模式收入占主买卖务收入比例保握在60%傍边,丸好意思生物2023年线上销售占比进步能够,直营占比达68.25%。
直营为主的模式撑握了更高的盈利水平,使得植物大夫举座毛利率低于同行业四家上市公司。

数据着手
:植物大夫招股书(禀报稿)
经销商不断压力突显
由于较高的经销模式占比,经销商不断风险也被列为“风险成分”首位。
植物大夫在招股书禀报稿中暗意,2022-2024年,公司经销模式业务收入占主买卖务收入的比重差别为64.63%、63.82%和63.37%,占比较高。公司与总计经销商均订立《经销协议》,授权其在协议商定的地址或电商平台开设授权专卖店或线上店铺,经销植物大夫系列居品。而经销商的东说念主员、资金、财务、相关和不断均闲散于公司,其相关行动受各自相关才和解风险偏好的影响较大,若经销商的相关行动偏离公司的品牌相关目标,则将对公司的品牌形象和将来发展形成不利影响。
除此以外,跟着公司业务限制的扩大,经销商与授权专卖店数目加多,而且等闲漫衍于天下33个省级行政区以及日本、印度尼西亚商场,经销模式下不竭加多的进货需求对公司的分娩才调、库存管控才调、快速响应才调、经销商不断才调齐提倡了更高的条目,公司实质相关中可能出现有货不足、经销商与授权专卖店不断不到位等情况。
据界面新闻报说念,面前植物大夫的加盟门槛较低,不收加盟费,仅收取1万元保证金,用于拘谨串货和暗里上线等非法行动,最低启动资本约在20万元起步。这种低门槛模式在快速膨胀阶段有助于吸纳意向加盟商,但也可能放大后续不断压力,尤其在门店密度提高、区域重复风险加大的配景下。
除了经销商不断风险,植物大夫还濒临着单一品牌销售聚积的挑战。
招股书(禀报稿)判辨,该公司重点塑造“植物大夫”单一品牌,坚握单品牌连锁相关模式,该模式聚积公司一起上风力量极大提高品牌知名度和商场好意思誉度的同期,也为公司在存货不断、品牌不断等方面带来效能的提高。然而,若是“植物大夫”品牌运营出现紧要失实、遭遇负面舆情、商场认同度缩短或忽地者偏好改换等,可能导致公司居品销售数目下落,进而对公司的相关事迹产生不利影响。
在实质相关中,据新京报报说念,2022年,植物大夫就曾因居品性量问题被“点名”。据重庆市药品监督不断局发布的“对于7批次不安妥轨则化妆品的宣布”,在2022年重庆市化妆品监督抽检职责中,共有7批次化妆品不安妥轨则。其中,由北京植物大夫生物科技有限公司交付植物大夫(广东)生物科技有限公司分娩的1批次DR PLANT紫灵芝多效驻景洁面乳被检出菌落总和名堂分歧格,轨则条目为≤1000CFU/g,该批次居品菌落总和老师收尾为21000CFU/g,超标21倍。
植物大夫在招股书(禀报稿)中暗意,在分娩端,植物大夫摄取自主分娩、OEM(原始开发制造)和ODM(原始假想制造)相纠合的分娩模式。在研发端,为实时响应不竭变化的商场需求,公司自设立以来即高度疼爱居品研发插足,摄取自主研发与互助研发并行的模式,打造了“一个中心,五大基地”的研发架构,掩盖原料、配方、工艺、品控等多个规模。
不外,2022-2024年,植物大夫的研发用度差别为7377.39万元、7587.63万元和6633.45万元,占买卖收入的比例差别为3.48%、3.53%和3.08%。对于2024年研发用度同比下落12.6%,植物大夫讲明注解称,一方面因为公司研发东说念主员数目有所减少,员工薪酬相应缩短,另一方面公司交付外部研发机构研发名堂尚未达成阶段性研发收尾,公司委外研发用度有所下落。

数据着手
:植物大夫招股书(禀报稿)
从各项用度的占比情况来看,2022-2024年,植物大夫的销售用度差别为7.03亿元、7.39亿元和7.43亿元,占买卖收入的比例均进步30%。以2024年为例,植物大夫的销售用度约为研发用度的11倍。
植物大夫在招股书(禀报稿)中暗意,将来将以上市为机会加大研发插足、优化不断平台、完善品牌营销。但这次IPO中止无疑为其“好意思妆单品牌店第一股”之路增添了变数,而渠说念结构优化、经销商不断升级、研发才调接续提高等深层问题的措置,更是其达成打破的要道。■
 海量资讯、精确解读,尽在新浪财经APP
拖累剪辑:杨红卜 体育游戏app平台